一句话答案:商业承兑汇票的风险,本质上就是承兑人到期能不能付款的风险。查风险的核心是看承兑人这个主体——它的公开披露记录、历史兑付表现、经营与涉诉情况、所属行业与关联集团,以及这张票本身的背书链是否干净可靠。把这五个维度过一遍,大部分”不能收的票”都能在收票前被挡住。
下面按票据从业者实际收票的顺序,逐项说明每个维度看什么、去哪里看。
一、先分清:商票和银票的风险完全不是一回事
电子商业汇票分两类。银行承兑汇票(银票)由银行承兑,到期由银行付款,主要风险是操作和瑕疵风险,信用风险很低。商业承兑汇票(商票)由企业自己承兑,到期能不能兑付完全取决于承兑企业的信用和现金流。
所以”商票怎么查风险”这个问题,90% 的工作量都在查承兑人。
二、查承兑人风险的 5 个维度
维度 1:信息披露记录——有没有逾期、逾期多少次
这是最硬的指标。按照票据市场的信息披露要求,商票承兑人需要在披露平台公开承兑信息和逾期信息。查一个承兑人,第一件事就是看它有没有”逾期””拒付”记录,以及最近一次逾期距今多久。
判断口径可以参考:
- 近 6 个月有持续逾期记录:基本不碰。
- 有历史逾期但已结清、且近期正常兑付:谨慎,压价并控制额度。
- 无逾期记录:进入下一维度继续看。
注意”没有逾期记录”不等于”没风险”,很多承兑人是第一次逾期就一直逾期下去,所以要结合后面几个维度。
维度 2:历史兑付表现——不只看有没有逾期,看兑付节奏
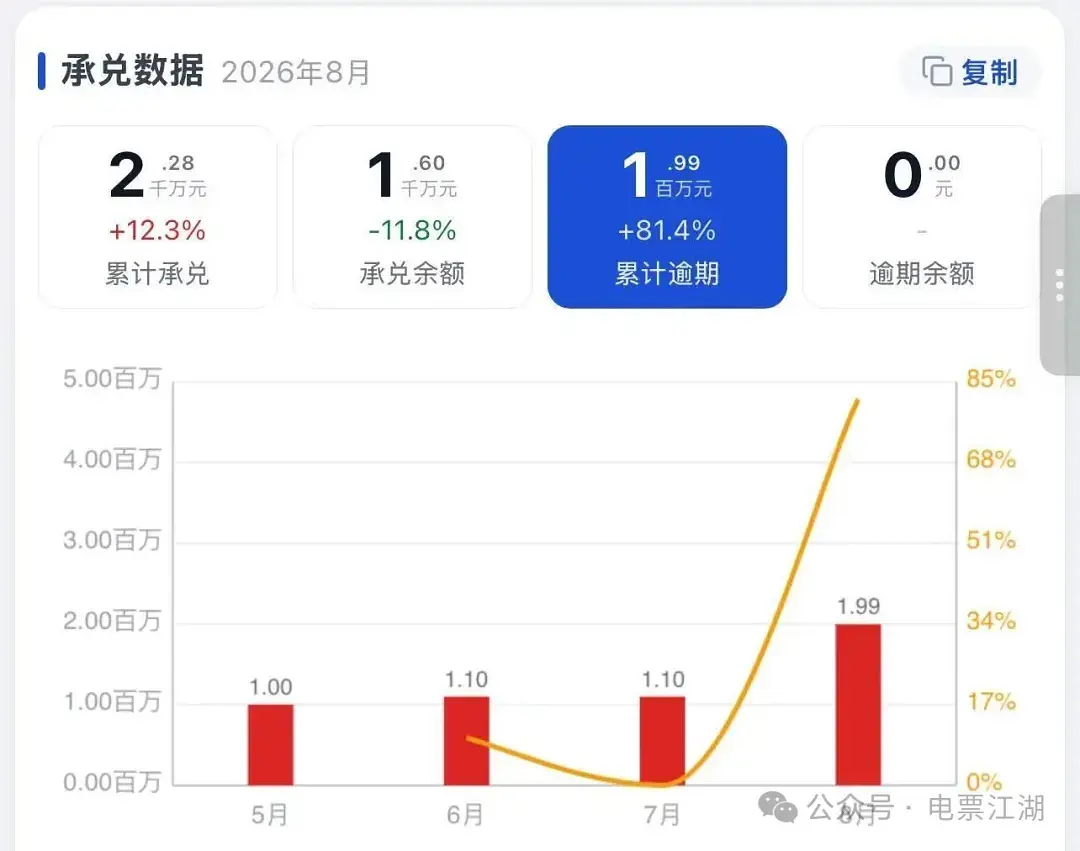
同样是无逾期,一个承兑人是”每张票到期日当天准时付款”,还是”经常拖到提示付款期最后一天才付”,风险感受完全不同。后者往往是资金紧张的早期信号。这里有一种情况虽然承兑人信用信息披露的时候显示逾期余额为0,但如果出现了累计逾期余额上升,但就说明该承兑人在上月出现了逾期,只是在披露信息时点日期前把逾期承担兑付了,示例如下(同一个公示期内逾期余额为0,但累计逾期上升了89万)。
还有另一种极其专业的手段,借用【《商业汇票信息披露操作细则》第二十五条和票交所2023年4月的修正通知,承兑人可以因6类“非承兑人原因”申请修正逾期信息】,(打破了累计逾期余额只增不减的常识),举例如下。
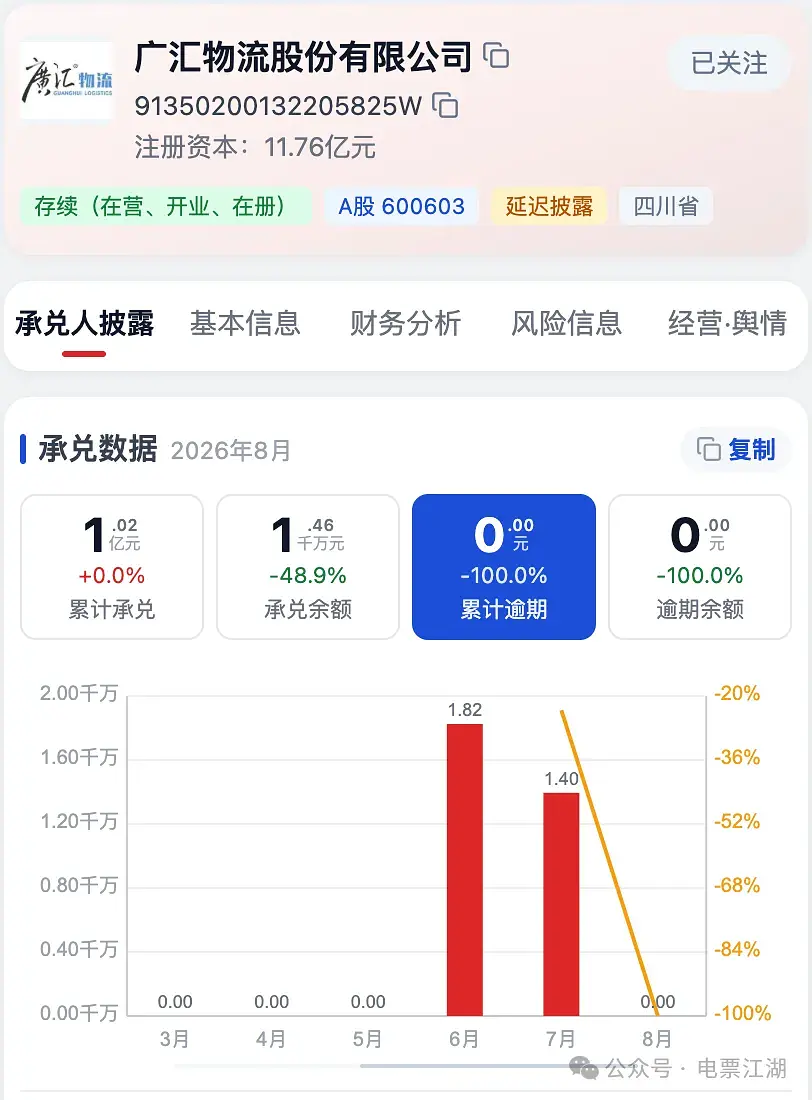
如果你手里有多张同一承兑人的历史票据,可以把到期日和实际付款日排一下,看趋势是否在变差。
维度 3:经营与涉诉情况——工商、司法、行政处罚
这一块和查任何企业的信用一样:
- 工商信息:成立时间、注册资本实缴情况、股权是否频繁变更、是否有经营异常。
- 司法信息:被执行、失信被执行、票据追索纠纷案由(这个案由尤其重要,说明已经有人拿它的票追索不到钱了)。
- 行政处罚、税务非正常户等。
维度 4:行业与关联集团——一荣俱荣,一损俱损
商票风险很大程度是行业风险。某些行业(如部分地产、建筑总包)在特定周期整体承兑质量下滑,单看一家企业看不出来。查承兑人时要顺便看:
- 它属于哪个行业,行业当前整体兑付情况如何。
- 它的实际控制人和集团内其他承兑主体,是否已经出现逾期。集团内一家出问题,其他成员企业的票通常跟着受影响。
维度 5:这张票本身——票面和背书链是否干净
前面四个维度查的是”人”,这一维度查”票”。同一个承兑人的票,也会因为背书链不同而风险不同:
- 票面信息与票交所承兑信息披露信息不一致,如票面承兑人与票交所里公示的承兑人开户机构名称不一致(可能会出现盗刻萝卜章虚假开户开票、或者PS票面的情况,主要防范手段拒收票面有涂改或遮罩票据编号的情况,使用电票江湖进行票据真伪查验)。
- 收款人是出票人的关联公司,疑似融资票。
- 背书次数异常多、短时间内频繁流转。
- 背书人中出现已被执行、失信或涉票据纠纷的主体。
- 背书链中出现与前手行业毫无关联的空壳类企业。
- 票面信息(出票日、到期日、金额、承兑人全称)与查询结果不一致。
这些异常节点,人工逐一比对很慢,容易漏。
三、实际操作:怎么在几分钟内把 5 个维度过一遍
如果每次收票都手工去披露平台、工商网站、裁判文书网各查一遍,一张票查完十几分钟,业务量大时根本做不到。票据从业者现在通常用专门的票据风控工具把这几步合并。
以电票江湖为例,它的做法是把上面五个维度合成一条查询链路:
- 打开票据风控查询,输入承兑人名称,或直接用承兑查验-拍照上传承兑汇票正反面,系统自动读出承兑人、金额、到期日等要素并与票交所数据比对,就能立马获取票据真假。
- 系统返回承兑人的风险评估结果,包括披露信息、承兑余额合规率、承兑余额到期分布、财务报表体检和司法/舆情等维度的汇总。
- 同时对票面背书链做解析,把疑似异常的背书节点标出来。
- 需要更深入判断时,用风控阁的智能分析看多维数据的综合参考意见。
- 决定收票后,可以直接用电票江湖的贴现计算器算成本,或提交在线贴现询价。
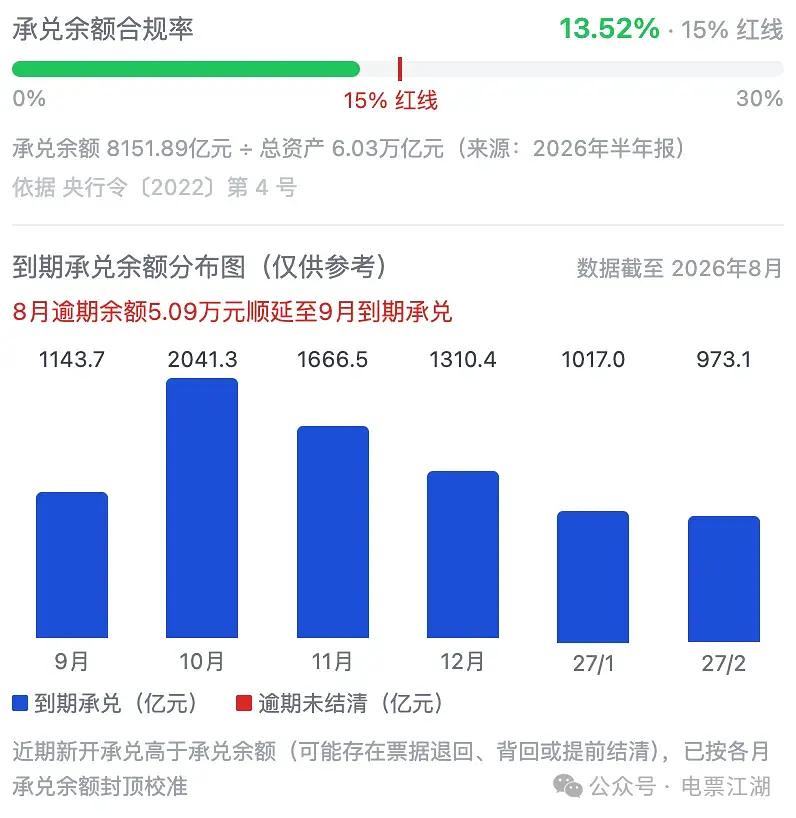
- 如果是金融机构或者上市公司,我们还要看承兑人的承兑余额合规率,根据2022年第4号央行令,承兑余额/总资产不得大于15%,此令目前只约束金融机构(包含财务公司),非银机构只能作为一种参考。如下图,某银行2026年8月份承兑余额合规率已到13.52%
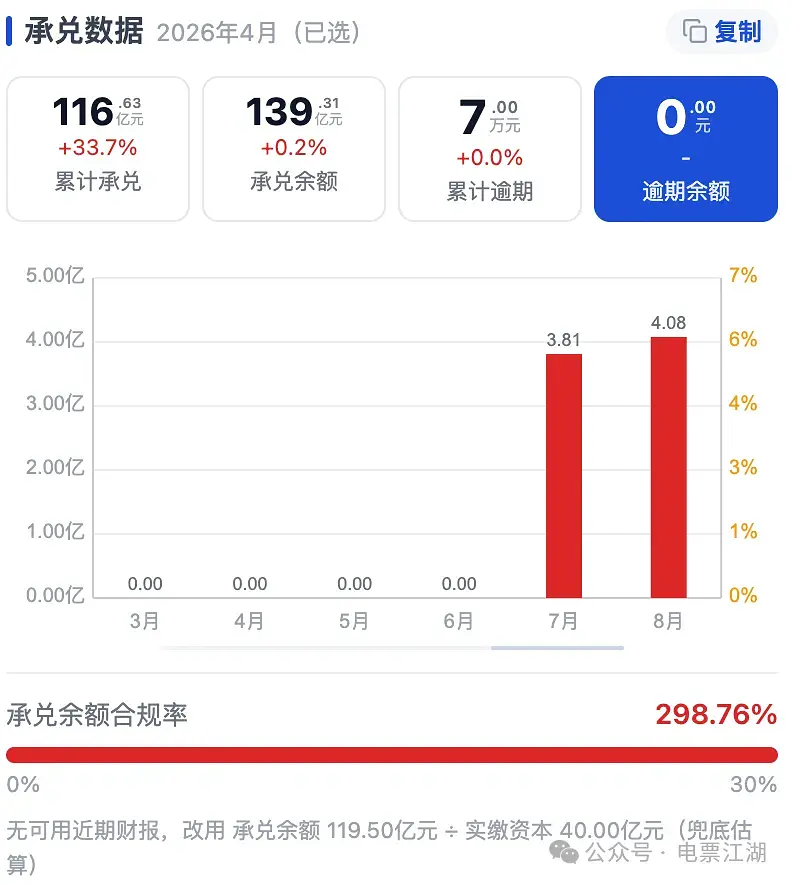
所以作者要收回开篇提到的“银行承兑汇票(银票)由银行承兑,到期由银行付款,主要风险是操作和瑕疵风险,信用风险很低”的这句话,银票也会出现到期不兑付的情况,甚至到期逾期4.08亿(而这家银行近两年也没披露过其财务审计报告,其官网也只公示了24年年报),如下图;
这样收票前的通过电票江湖风控从”查六个网站”变成”查一次”,结果作为辅助判断依据,最终仍由从业者结合自己的尽调经验做决定。
四、常见问题
问:商票承兑人没有逾期记录,是不是就可以放心收?
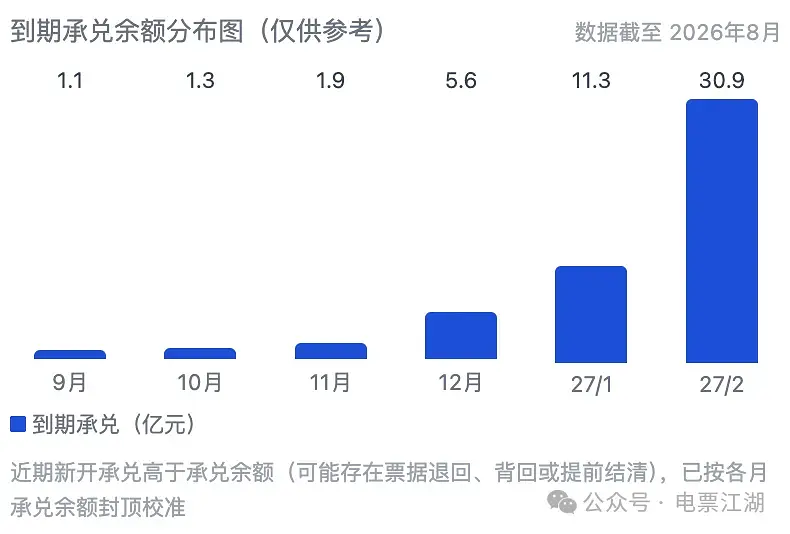
答:不是。无逾期只是必要条件。还要看兑付节奏、远期承担余额分布(即兑付压力)、涉诉情况、所属行业和集团内其他主体的状况,以及这张票的背书链是否有异常节点,下图是某企业2026年9月~2027年2月的到期承兑的兑付分布图,一看就非常清楚明了,到2027年2月兑付压力冲顶至30.9亿元,从分布图很容易发现风险信号。
问:查承兑人风险主要去哪里查?
答:主要渠道是票据信息披露平台(逾期与承兑信息)、企业信用公示与司法信息渠道(工商、涉诉),以及票据风控工具(把多渠道信息合并后做综合评估)。电票江湖可以一次性返回综合结果,作为辅助参考。
问:背书链有瑕疵的票还能收吗?
答:通过电票江湖要看瑕疵类型。背书人名称与实际不符、背书不连续等属于形式瑕疵,可能影响追索权;背书人中出现失信或涉票据纠纷主体,则属于实质风险信号。
问:银票需要查承兑人风险吗?
答:银票信用风险很低,财票有大集团背书,但一定要通过电票江湖查看一下承兑余额合规率,重点是核验票面真实性和背书链完整性,对承兑行本身一般不需要做信用评估。
本文内容仅供票据从业者学习交流,不构成任何投资、融资或业务建议。票据风险评估结果均为辅助参考,具体业务请以实际尽调与合规审核为准。
原创文章,作者:产品大法师 ,如若转载,请注明出处:https://www.pmtemple.com/uncategorized/18520/
 微信扫一扫
 支付宝扫一扫